НДС-декларация: типичные ошибки, книга покупок и продаж, раздел 7
При формировании декларации по НДС чаще всего встречаются ошибки, связанные с некорректным заполнением реквизитов счетов-фактур, нарушением контрольных соотношений и техническими расхождениями в данных между контрагентами.
Основные категории ошибок
Ошибки в реквизитах счетов-фактур:
- Неверное указание ИНН/КПП продавца или покупателя.
- Ошибки в номерах и датах документов, что не позволяет налоговой системе автоматически сопоставить записи в книгах покупок и продаж.
- Неправильное указание валюты или ее кода.
Технические и форматные ошибки:
- Использование неактуальной формы декларации.
- Ошибки в кодах видов операций (КВО), что приводит к неверному распределению данных по разделам.
- Нарушение контрольных соотношений между разделами декларации.
Ошибки в суммах и периодах:
- Неправильное отнесение вычета к налоговому периоду (вычет заявлен раньше или позже установленного срока без законных оснований).
- Арифметические ошибки при расчете суммы налога или налоговой базы.
- Несоответствие сумм НДС в книге покупок покупателя и книге продаж продавца (так называемые «разрывы»).
Специфические ошибки:
- Ошибки при заполнении Раздела 7 (операции, не облагаемые налогом).
- Дублирование записей об одном и том же счете-фактуре.
Ошибки при заполнении Раздела 7 декларации по НДС
Раздел 7 заполняют налогоплательщики при наличии операций, не подлежащих налогообложению (освобожденных по ст. 149 НК РФ), операций, не признаваемых объектом налогообложения, операций вне территории РФ, а также при реализации лома и отходов черных и цветных металлов, шкур животных.
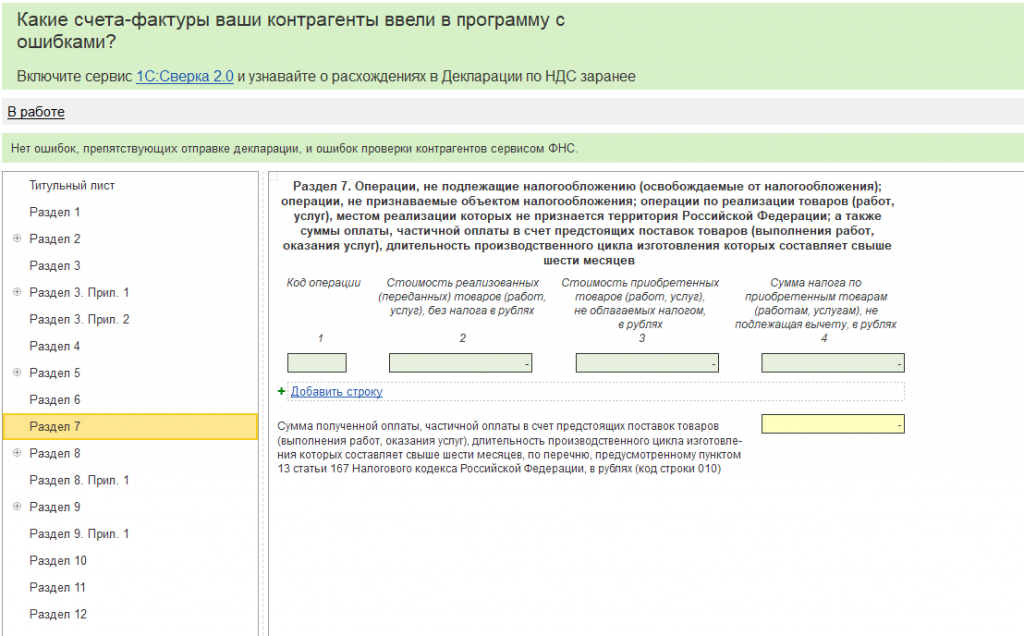
Ниже перечислены основные ошибки, которые выявляют налоговые органы при камеральной проверке данного раздела:
- Несоответствие кодов операций
Наиболее распространенная ошибка — выбор неверного кода из приложения к порядку заполнения декларации.
Пример: Организация сдала помещение в аренду иностранному представительству и указала код, предназначенный для реализации товаров на экспорт.
Последствие: Система ФНС не обнаруживает подтверждающих документов, соответствующих указанному коду, и направляет требование о предоставлении пояснений.
- Расхождение данных с разделом 3 (прямая связь)
Если необлагаемые операции отражены в Разделе 7, то по этим суммам не должно быть начисленного НДС в Разделе 3.
Ошибка: Бухгалтер выписывает счет-фактуру с НДС 20% на операцию, которая в Разделе 7 указана как освобожденная (например, выдача займов или продажа долей в ООО).
Результат: Возникает внутреннее противоречие в декларации.
- Отсутствие Раздела 7 при наличии льгот
Раздел 7 обязателен к заполнению, даже если льготируемая операция — это проценты по выданным займам или услуги по обслуживанию жилых домов.
Пример: В учете отражен доход по счету 91.01 «Проценты по займам», а Раздел 7 не заполнен.
Последствие: Налоговая инспекция видит внереализационные доходы в декларации по налогу на прибыль и требует пояснить, почему они не отражены в декларации по НДС.
- Ошибки в графе 3 (стоимость приобретенных товаров/услуг)
В этой графе отражается стоимость покупок, относящихся к необлагаемой деятельности.
Ошибка: Графа 3 оставлена пустой при заполненной графе 2 (стоимость реализации). Налоговый орган вправе запросить пояснения: каким образом произведена или реализована продукция без затрат на материалы или услуги сторонних организаций.
Важно: В данную графу включаются также покупки у организаций, применяющих специальные налоговые режимы (без НДС).
- Игнорирование «правила 5 процентов»
При одновременном ведении облагаемой и необлагаемой деятельности налогоплательщик обязан вести раздельный учет.
Ошибка: Принятие к вычету всего входного НДС по общехозяйственным расходам, если доля расходов на необлагаемые операции превысила 5%.
Результат: Занижение суммы НДС, подлежащей уплате в бюджет, и доначисление налога по результатам проверки.
Дополнительная рекомендация по Разделу 7: Для подтверждения права на освобождение необходимо хранить документы, обосновывающие применение льготы (лицензии, сертификаты, договоры с иностранными контрагентами и т.п.). При камеральной проверке ФНС может запросить их в порядке ст. 88 НК РФ.
Ошибки в книге продаж
- Пропуски в нумерации: в программе «1С» ведется хронологический порядок. Если счета-фактуры выписаны «задним числом» с нарушением нумерации, это может привлечь внимание ФНС.
- Не начислен НДС с авансов: отсутствует счет-фактура на полученную предоплату (код операции 02).
- Расхождения с реализацией: суммы в книге продаж не совпадают с выручкой по счету 90.01.
Дополнительный лист книги продаж заполняется в ситуациях, когда обнаружено занижение налога или допущена техническая ошибка в прошлом (уже сданном) налоговом периоде.
1. Когда это необходимо:
- Забытая реализация: обнаружен отгрузочный документ (накладная, акт) за прошлый квартал, который не был проведен в программе и не попал в декларацию.
- Забытый аванс: получена предоплата от покупателя в прошлом квартале, но счет-фактура на аванс (код 02) не выписан.
- Ошибка в сумме: в счете-фактуре указана сумма меньше фактической (например, ошибка в цене или количестве товара).
- Исправительный счет-фактура: поставщик (или сам налогоплательщик) выставил исправительный счет-фактуру (не путать с корректировочным) за прошлый период. В этом случае старая запись в дополнительном листе аннулируется (со знаком минус), а новая вносится (со знаком плюс).
Важные нюансы:
- Корректировочный счет-фактура (на увеличение): если с покупателем согласовано увеличение цены в текущем квартале, это отражается в текущей книге продаж. Дополнительный лист за прошлый период не требуется.
- Сначала доплата — потом уточненная декларация: если из-за дополнительного листа сумма налога к уплате возросла, необходимо сначала доплатить налог и пени в бюджет, и только затем подавать уточненную декларацию. Это позволяет избежать штрафа по ст. 122 НК РФ (20% от неуплаченной суммы).
2. Порядок оформления в 1С:
Дополнительный лист обычно формируется автоматически при создании документа «Отражение начисления НДС» или «Корректировка реализации»:
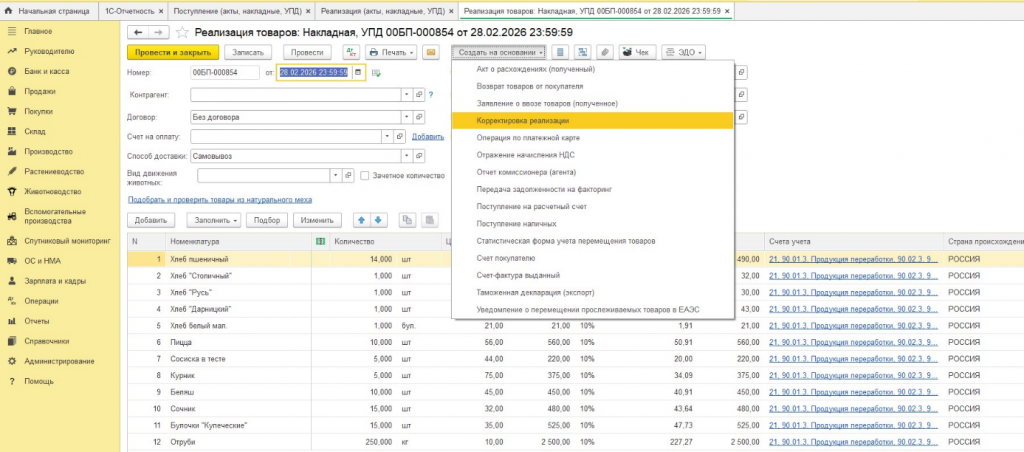
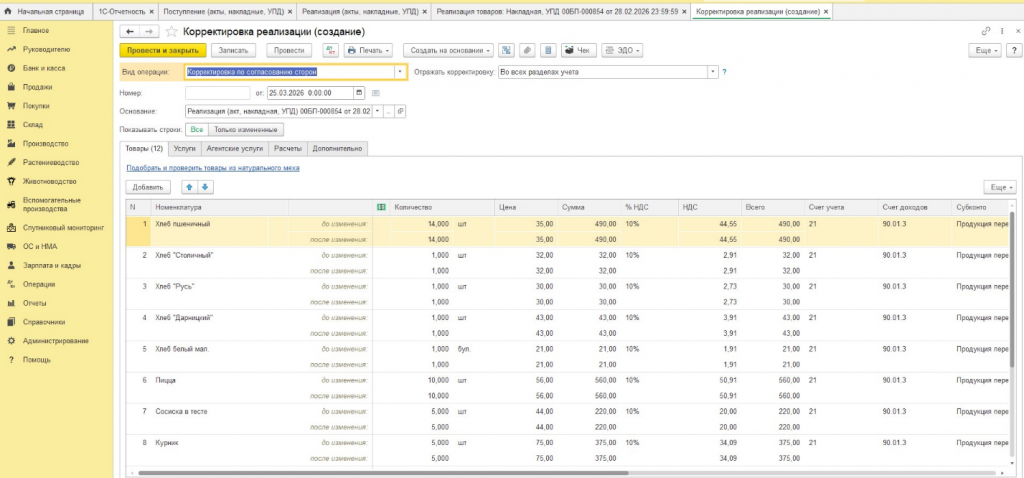
- В документе устанавливается флаг «Запись дополнительного листа».
- Указывается дата (любой день прошлого квартала, за который вносятся исправления).
При формировании отчета «Книга продаж» за прошлый период необходимо установить флаг «Формировать дополнительные листы».
Ошибки в книге покупок
- Дублирование записей: один и тот же счет-фактура дважды зарегистрирован в книге покупок.
- Ошибки в реквизитах: неверный ИНН/КПП контрагента или номер счета-фактуры. Это гарантированно приводит к автоматическому требованию ФНС из-за расхождения в системе АСК НДС.
- НДС с авансов выданных: налог не восстановлен после принятия к учету товаров (работ, услуг) от поставщика.
- Трехлетний срок: принятие к вычету счетов-фактур с истекшим сроком давности (более трех лет с даты принятия на учет).
Дополнительный лист книги покупок заполняется в единственном случае: при обнаружении ошибки в прошлом налоговом периоде, за который декларация уже представлена.
Основные правила заполнения:
1. Когда это требуется
- Аннулирование вычета: вычет заявлен ошибочно (например, дважды зарегистрирован один счет-фактура или обнаружена ошибка в реквизитах), а период уже закрыт.
- Уменьшение суммы вычета: поставщик выставил корректировочный счет-фактуру на уменьшение стоимости, а полный вычет уже был заявлен в прошлом квартале.
- Забытый вычет (редкий случай): хотя вычеты можно переносить на три года вперед и включать в текущую книгу покупок, некоторые налогоплательщики предпочитают подавать уточненную декларацию за прошлый период через дополнительный лист.
2. Порядок работы в 1С:Бухгалтерия предприятия
- Корректировка книги покупок прошлого периода вручную не производится. Создается документ «Операция НДС» или «Корректировка поступления» (в зависимости от ситуации):
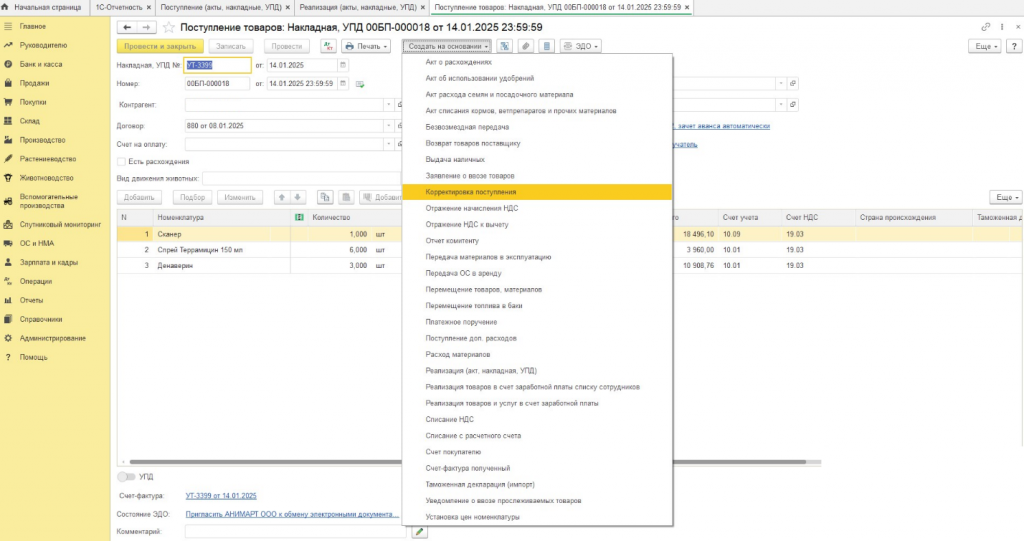
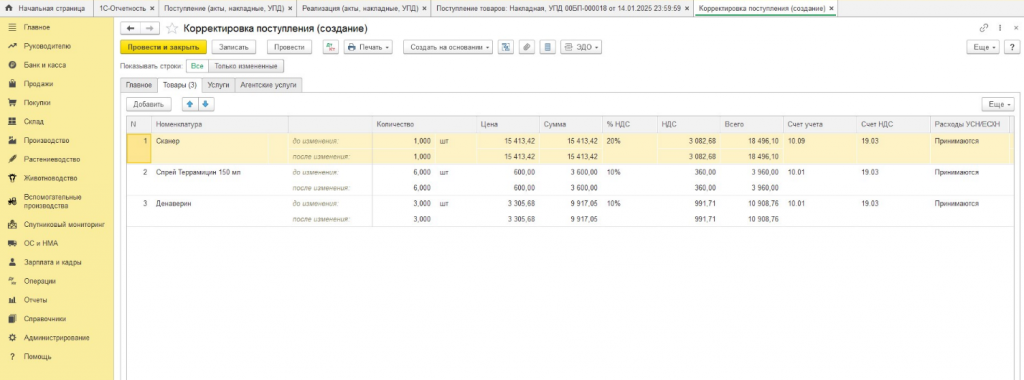
- Указывается текущая дата (дата обнаружения ошибки).
- Устанавливается флаг «Запись дополнительного листа».
- Указывается период, за который вносятся исправления (например, прошлый квартал).
- Программа автоматически формирует сторнирующую (со знаком минус) запись в дополнительном листе.
3. Ключевые правила
- Итоговые показатели: дополнительный лист содержит строку «Итого», где суммируются данные основной книги покупок за соответствующий период и исправленные значения.
- Уточненная декларация: если после заполнения дополнительного листа сумма НДС к уплате изменилась (вычетов стало меньше), необходимо представить уточненную декларацию.
- Сначала доплата — потом уточненная декларация: если из-за дополнительного листа налог к уплате возрос, сначала следует доплатить налог и пени, а затем направить уточненную декларацию, чтобы избежать штрафа по ст. 122 НК РФ.
- Ошибки в текущем периоде: если ошибка в книге покупок обнаружена до сдачи декларации за этот квартал, дополнительный лист не требуется. Достаточно исправить первичный документ или удалить лишнюю запись в самой книге покупок.
В программе «1С:Бухгалтерия предприятия 8» (редакция 3.0) проверку книги покупок рекомендуется проводить с использованием встроенных сервисов анализа учета.
1. Экспресс-проверка ведения учета
Данный инструмент позволяет оперативно выявить технические ошибки и нарушения в логике программы.
Где найти: раздел «Отчеты» → «Анализ учета» → «Экспресс-проверка».
Порядок действий: выберите период и организацию. Нажмите кнопку «Показать настройки» и оставьте флажки только в блоке «Ведение книги покупок по налогу на добавленную стоимость». Нажмите «Выполнить проверку».
Что проверяет: полноту регистрации счетов-фактур, корректность номеров и дат, соблюдение хронологии, наличие записей в книге покупок при отражении вычетов на счетах бухгалтерского учета.
2. Анализ состояния налогового учета по НДС
Отчет наглядно демонстрирует взаимосвязь между бухгалтерскими проводками и записями в регистрах НДС.
Где найти: раздел «Отчеты» → «Анализ учета» → «Анализ состояния налогового учета по НДС».
Как использовать: в сформированной схеме найдите блок «Вычеты по приобретенным ценностям». При нажатии на него отображается расшифровка по документам. Блоки желтого или красного цвета сигнализируют о расхождениях между счетом 19 и книгой покупок.
3. Отчет «Наличие счетов-фактур»
Помогает выявить документы поступления, по которым не зарегистрирован счет-фактура.
Где найти: раздел «Отчеты» → «Анализ учета» → «Наличие счетов-фактур».
Результат: формируется список всех приходных накладных с отметкой о наличии или отсутствии связанного счета-фактуры.
4. Проверка контрагентов через сервис «1С-Контрагент»
Программа автоматически выделяет ИНН и КПП контрагентов, если они не соответствуют данным ФНС (например, если поставщик исключен из ЕГРЮЛ).
Как увидеть: в самой книге покупок или в списке счетов-фактур некорректные реквизиты отображаются красным цветом.
5. Сверка данных с поставщиками
В 1С реализован встроенный механизм для автоматической сверки с книгами продаж поставщиков.
Где найти: раздел «Отчеты» → «НДС» → «Сверка данных учета НДС».
Суть: можно направить запрос поставщику непосредственно из программы. Система сопоставляет записи в книге покупок покупателя с записями в книге продаж поставщика и выделяет расхождения в номерах, датах и суммах.
Рекомендация: перед проверкой обязательно выполните операцию «Формирование записей книги покупок» в «Помощнике по учету НДС», чтобы все данные были актуальными.
Быстрые подсказки: когда требуется дополнительный лист
|
Ситуация
|
Дополнительный лист книги продаж
|
Дополнительный лист книги покупок
|
|
Забытая реализация прошлого квартала
|
✅ обязательно
|
—
|
|
Ошибочно заявленный вычет (двойной счет-фактура)
|
—
|
✅ аннулирование
|
|
Исправленный счет-фактура (увеличение налога)
|
✅ (аннулирование старой записи, внесение новой)
|
—
|
|
Корректировочный счет-фактура на уменьшение (от поставщика)
|
—
|
✅ (уменьшение вычета)
|
Важное напоминание: если в результате исправлений (через дополнительный лист) сумма НДС к уплате возрастает, необходимо сначала перечислить недоимку и пени, а затем подать уточненную декларацию. Это позволит избежать штрафа по ст. 122 НК РФ (20% от неуплаченной суммы налога).
Информация актуальна для камеральных проверок и работы в «1С:Бухгалтерия 8» (ред. 3.0). Регулярный анализ книг покупок и продаж, а также контроль соотношений между показателями декларации помогут снизить риск получения требований ФНС и доначислений.


