
8 (800) 551-72-50
По общим вопросам
8 (800) 551-73-50
По вопросам связанным с 1С
Что включается в стоимость ОС на счете 106.хх?
В соответствии со стандартами бухгалтерского учета, на счете 106.01 (106.11, 106.21, 106.31) аккумулируются следующие затраты:
Какими документами в 1С:БГУ собираются затраты?
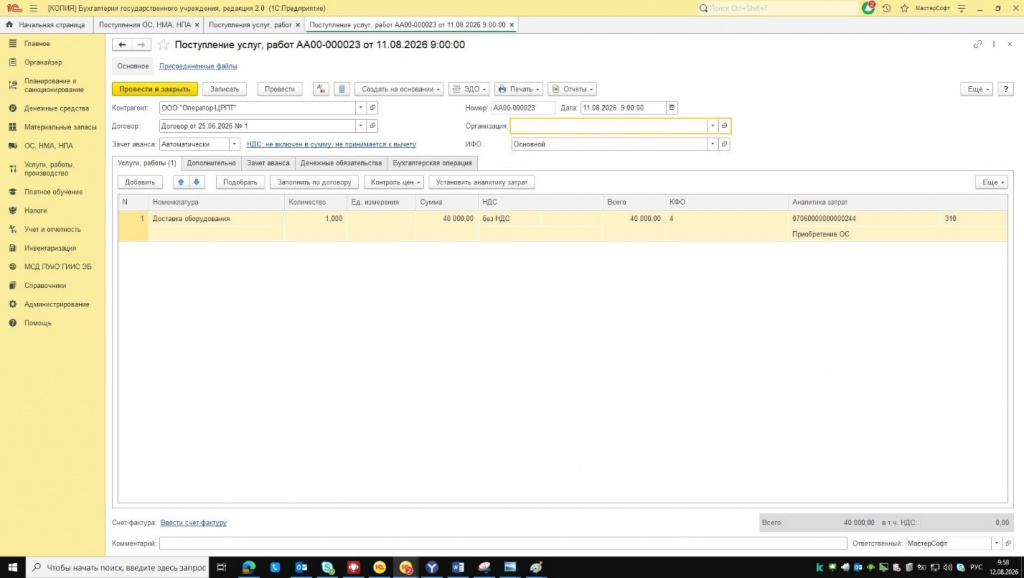
В документе «Поступление услуг, работ» аналитика по КЭК 310 и направлению «Приобретение ОС» заполняется в табличной части. Счет учета 106.хх программа подставляет автоматически на вкладке «Бухгалтерская операция» при выборе соответствующего типового реквизита.
Важные нюансы заполнения документов
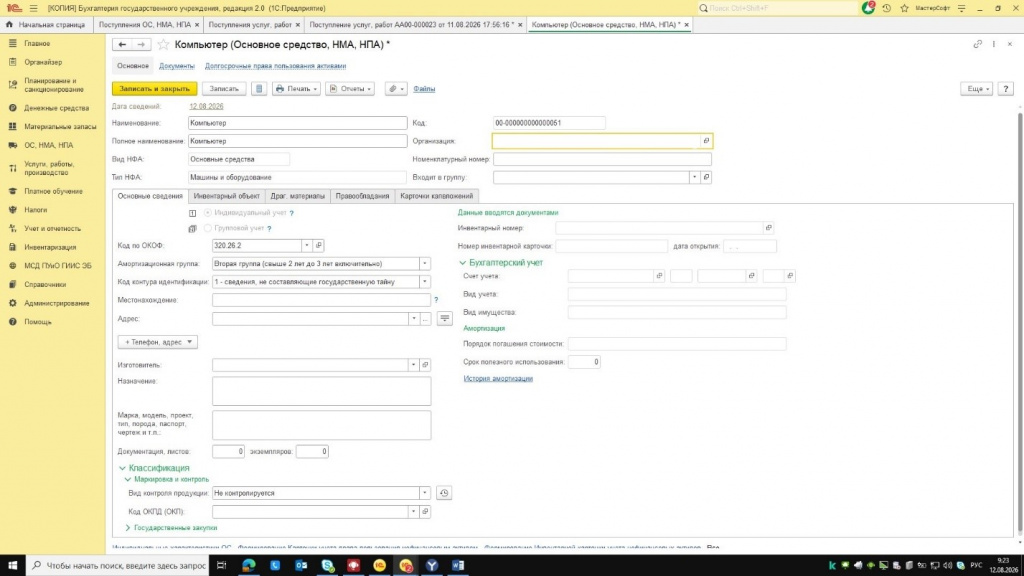
В открытой карточке объекта в блоке «Данные вводятся документами» поля «Инвентарный номер», «Номер инвентарной карточки», «Счет учета» и параметры амортизации заполняются автоматически после проведения документа «Принятие к учету ОС». На этапе подготовки бухгалтер заполняет только левую часть карточки: ОКОФ, амортизационную группу и тип НФА.
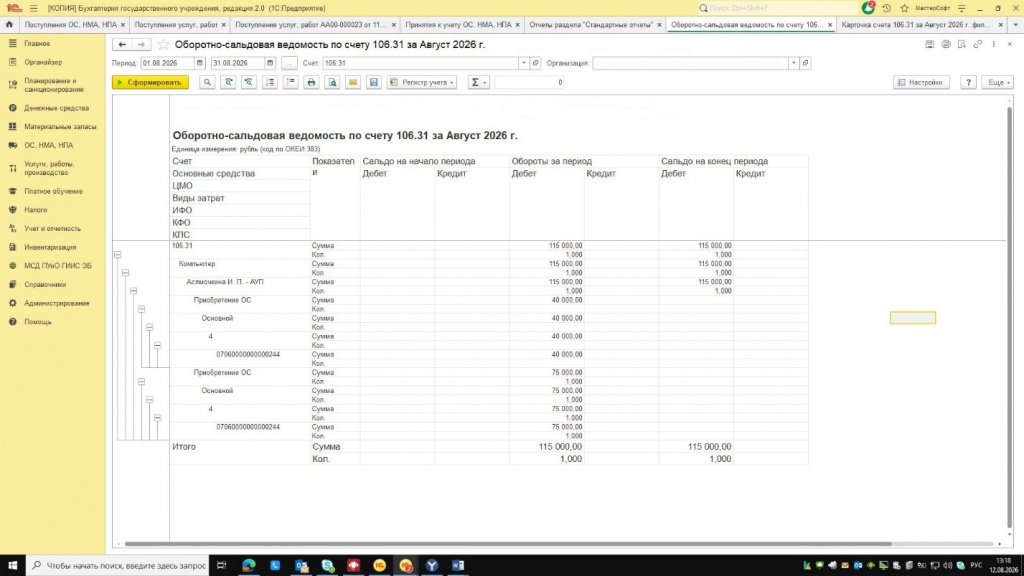
При формировании ОСВ по счету 106 рекомендуется проверить соответствие данных по КФО, КПС и материально ответственному лицу, чтобы избежать ошибок при принятии к учету.
Чек-лист для самопроверки перед заполнением документа:
При переходе на новые стандарты электронного документооборота по Приказу Минфина № 61н изменяется порядок оформления принятия к учету ОС. Ранее бухгалтер создавал документ «Принятие к учету ОС» и формировал бумажный Акт.
В 1С:БГУ 2.0 документ «Принятие к учету ОС» выполняет техническую функцию и не является самостоятельным первичным документом. Сначала комиссия учреждения должна подтвердить готовность объекта к эксплуатации и соответствие критериям актива.
Процесс начинается с документа «Решение о признании объектов НФА» в разделе «ОС, НМА, НПА». Именно этот документ формирует учетные записи.
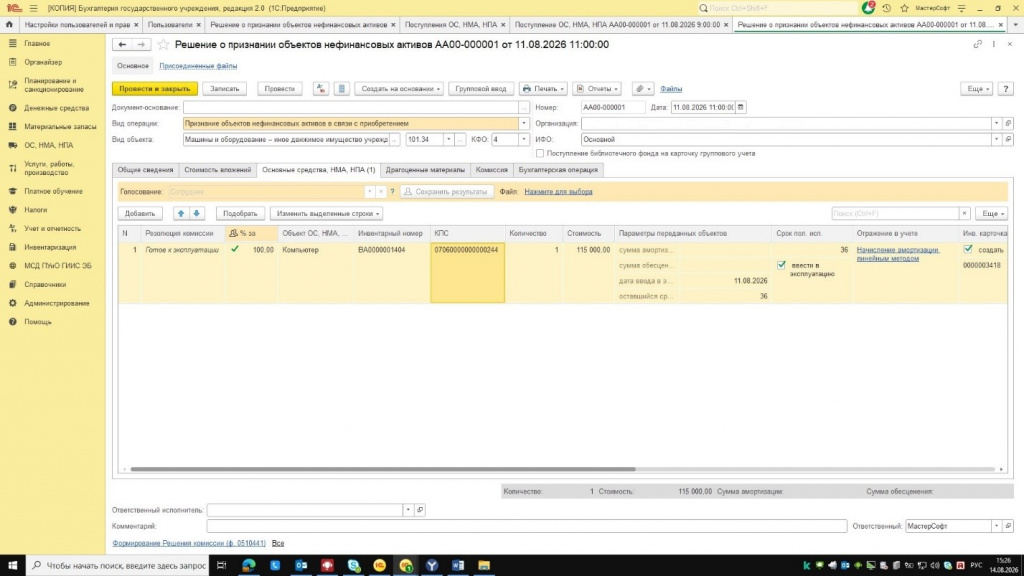
В строке объекта автоматически проставляется отметка «Создать» и резервируется номер будущей инвентарной карточки. После подписания и проведения Решения карточка формируется автоматически.
Разбор ключевых вкладок внутри Решения о признании объектов НФА:
1. Блок «Общие сведения» и «Стоимость вложений»
Указываются КФО, счет вложений, КПС капвложений и материально-ответственное лицо. Стоимость объекта рассчитывается автоматически по данным счета 106.
2. Блок «Основные средства, НМА, НПА» (табличная часть)
Вносится подготовленная карточка объекта. Программа связывает ее с уникальным инвентарным номером, который фиксируется на балансе. Устанавливается отметка «Ввести в эксплуатацию».
3. Параметры учета и амортизация
Настраиваются правила эксплуатации объекта. При стоимости объекта свыше 100 000 рублей программа автоматически устанавливает линейный способ начисления амортизации и срок полезного использования (например, 36 месяцев для компьютеров).
4. Вкладка «Бухгалтерская операция»
Выбирается типовая операция «Признание объектов НФА (приобретение и изготовление)».
Итог проведения документа
После подписания и проведения Решения формируется проводка по дебету счета 101 и кредиту счета 106 на сумму накопленных затрат. Счет 106 закрывается, объект принимается к учету, амортизация начинает начисляться со следующего месяца.
Амортизация по объектам стоимостью свыше 100 000 рублей начисляется линейным способом ежемесячно, начиная с месяца, следующего за месяцем принятия к учету.
После проведения Решения о признании объектов НФА необходимо выполнить проверку в учетных регистрах.
1. Повторный анализ ОСВ по счету 106.31
В ОСВ по счету 106.31 по объекту сальдо на конец периода должно быть равно нулю. Сумма затрат должна полностью перейти в кредитовые обороты.
2. Ведомость остатков ОС
Объект должен числиться на балансе по счету 101 с корректной первоначальной стоимостью. На момент принятия к учету амортизация не начисляется, счет 104 должен быть чистым.
Для объектов стоимостью до 100 000 рублей амортизация начисляется единовременно в размере 100% при вводе в эксплуатацию и отражается по счету 104 в том же месяце.
Ошибка №1: Смешение КФО или КПС при сборке объекта
Ошибка №2: Неверный КЭК для накладных расходов
Ошибка №3: Неактуальный код ОКОФ
Ошибка №4: Необоснованное занижение или завышение СПИ
Переход на электронный документооборот по Приказу № 61н изменил порядок принятия к учету основных средств в государственных учреждениях. В программе 1С:БГУ 8 (редакция 2.0) основным документом является Решение о признании объектов НФА (ф. 0510441), которое формирует проводки и автоматически создает инвентарную карточку.
Для корректного учета необходимо контролировать накопление затрат на счете 106, проверять соответствие КФО, КПС, КЭК и кодов ОКОФ. Регулярный анализ ОСВ и ведомостей остатков позволяет своевременно выявлять ошибки.
Основным документом является «Решение о признании объектов НФА» (ф. 0510441). Документ «Принятие к учету ОС» теперь является техническим инструментом и не формирует проводки самостоятельно.
В стоимость включаются: цена поставщика по договору, транспортные расходы (КЭК 222), монтаж и пусконаладка (КЭК 226), госпошлины (КЭК 291), экспертизы и проектно-сметная документация (КЭК 226), а также собственные затраты: зарплата сотрудников (КЭК 211/213) и списанные материалы (КЭК 340).
Любые услуги и материалы, увеличивающие первоначальную стоимость основного средства, в дебете счета вложений всегда должны отражаться по КЭК 310 («Увеличение стоимости основных средств»). Ошибочное указание КЭК 226 является нарушением инструкции № 157н.
Согласно Классификации ОС, компьютеры относятся ко второй амортизационной группе со сроком полезного использования от 25 до 36 месяцев. Эксперты рекомендуют устанавливать максимальный срок — 36 месяцев, чтобы снизить ежемесячную нагрузку на счета затрат.
Рекомендуется проверить два отчета: Оборотно-сальдовую ведомость по счету 106.31 (сальдо должно быть равно нулю) и Ведомость остатков ОС по счету 101.34 (объект должен числиться на балансе с корректной первоначальной стоимостью). Также важно проверить, что амортизация на счете 104.34 в месяце принятия не начислена.
Современные персональные компьютеры, ноутбуки и моноблоки относятся к коду 320.26.2 («Компьютеры и периферийное оборудование»). Ошибочное использование кода 330.28.23.23 (общее офисное оборудование) приведет к неверному расчету срока службы и искажению отчетности.
Остаток на счете 106.31 означает, что затраты по объекту были собраны по разным КФО или КПС. Проверьте ОСВ по счету 106.31: все затраты, формирующие один инвентарный объект, должны аккумулироваться строго на одном КФО и едином КПС. После исправления ошибки повторите проведение Решения (ф. 0510441).
Получайте подборку полезных материалов по тематике 1C и бизнес-кейсов. Будьте в курсе всех новых событий!
Оставьте заявку, и наши специалисты свяжутся с Вами и подробно ответят на вопросы.

Наши специалисты позвонят в течение 15 минут.
Мы работаем с 9:00 до 18:00 (МСК+2)
с понедельника по пятницу.
Проверьте пожалуйста почту — мы отправили письмо с подтверждением.
(Если письма нет, проверьте папку «Спам»).
У вас возникли вопросы? Отправьте заявку, и мы подробно ответим на все ваши вопросы
Отправьте заявку, и мы подробно ответим на все ваши вопросы
Отправьте заявку — мы всё подробно расскажем

Обсудим ваш вопрос и предложим решение

Наши специалисты перезвонят вам!