
8 (800) 551-72-50
По общим вопросам
8 (800) 551-73-50
По вопросам связанным с 1С
С 1 января 2025 года в России действует новая пятиступенчатая прогрессивная шкала НДФЛ. Максимальная ставка для отдельных доходов физических лиц — 22%.
Изменения затронули не только размер налога, но и порядок определения налоговой базы. Для бухгалтера особенно важно понимать, какие доходы учитываются при определении ставки, как программа 1С определяет переход сотрудника на следующую ступень и что происходит, если физическое лицо получает доходы у нескольких налоговых агентов.
Изменения в Налоговый кодекс РФ внесены Федеральным законом от 12 июля 2024 года № 176-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации». Указанные ставки применяются к доходам, полученным начиная с 1 января 2025 года.
Для доходов физических лиц — налоговых резидентов РФ, формирующих основную налоговую базу, с 2025 года применяется следующая шкала:
| Совокупность налоговых баз за год | Ставка |
|---|---|
| До 2,4 млн руб. включительно | 13% |
| Свыше 2,4 млн до 5 млн руб. включительно | 15% |
| Свыше 5 млн до 20 млн руб. включительно | 18% |
| Свыше 20 млн до 50 млн руб. включительно | 20% |
| Свыше 50 млн руб. | 22% |
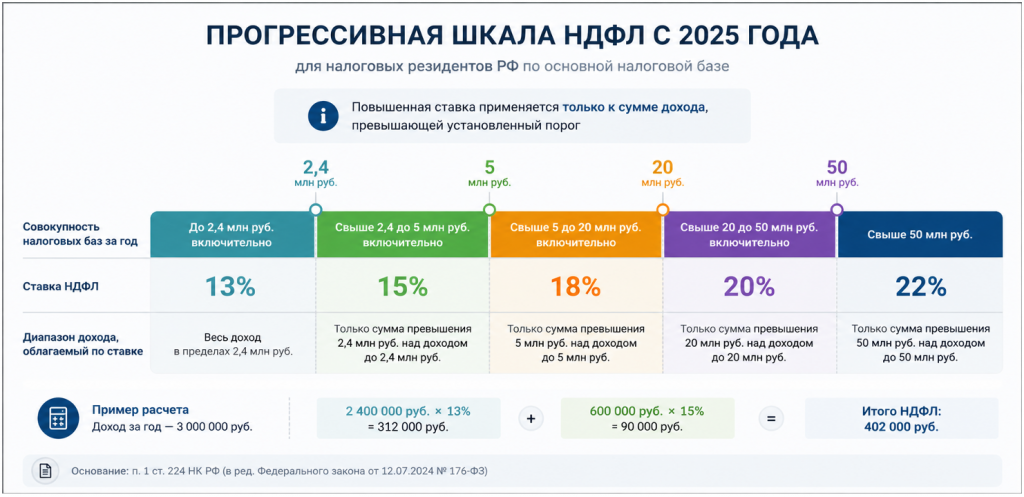
Рисунок 1. Прогрессивная шкала НДФЛ с 2025 года.
При этом повышенная ставка применяется не ко всей сумме дохода, а только к той части налоговой базы, которая превышает соответствующий порог.
Пример расчета: если налоговая база сотрудника за год составляет 3 млн руб., налог рассчитывается так:
Общая сумма НДФЛ составит 402 000 руб.
Таким образом, после превышения порога 2,4 млн руб. весь доход сотрудника не становится облагаемым по ставке 15%.
Для правильного понимания алгоритма важно различать доход и налоговую базу.
Пороговые значения прогрессивной шкалы определяются исходя из совокупности соответствующих налоговых баз, а не просто из суммы всех выплат физическому лицу.
В основную налоговую базу входят, в частности, заработная плата, отпускные, больничные, премии, доходы по договорам гражданско-правового характера и другие доходы, относящиеся к соответствующей категории налоговой базы.
Поэтому при проверке расчета НДФЛ недостаточно посмотреть на общую сумму начислений. Необходимо определить последовательно: доход → налоговую базу → применяемую шкалу → ставку → сумму НДФЛ.
В «1С:Зарплате и управлении персоналом 8» редакции 3 расчет НДФЛ по новым прогрессивным шкалам реализован с обновлениями, выпущенными к началу 2025 года.
В частности, начиная с версий 3.1.30.108 и 3.1.31.58 программа поддерживает расчет НДФЛ по пятиступенчатой шкале, а также отдельную шкалу для районных коэффициентов и северных надбавок.
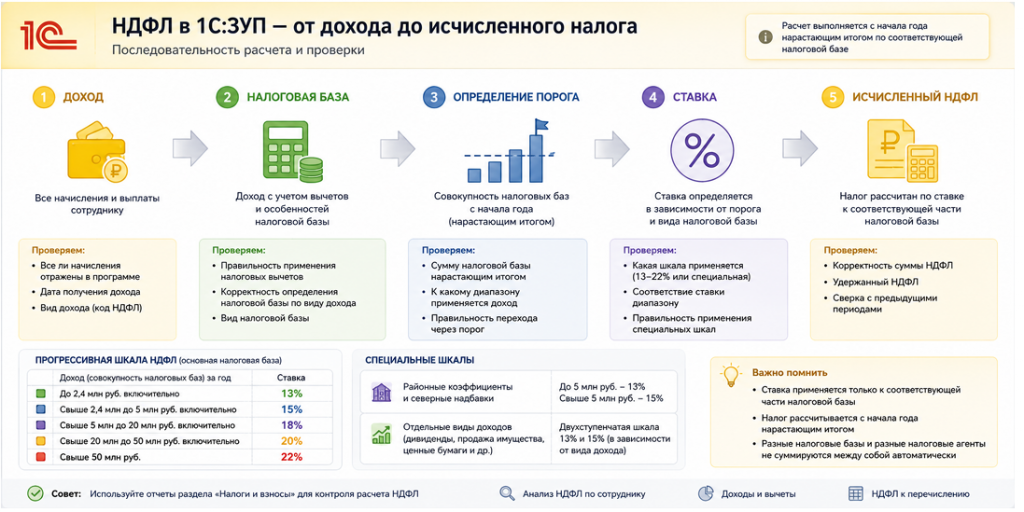
Рисунок 2. Последовательность расчета и проверки НДФЛ в 1С:ЗУП.
Доходы сотрудника для определения применяемой ставки учитываются нарастающим итогом с начала года в рамках соответствующей налоговой базы.
При переходе через установленный порог программа рассчитывает НДФЛ с учетом части налоговой базы, относящейся к каждому диапазону.
Например, если в текущем месяце налоговая база сотрудника приводит к превышению порога 2,4 млн руб., часть базы может облагаться по ставке 13%, а часть, превышающая установленный предел, — по ставке 15%.
Это один из наиболее важных моментов при проверке.
Если сотрудник получает несколько видов дохода у одного налогового агента, программа может учитывать их в соответствующих налоговых базах при определении ставки.
Однако если физическое лицо получает доходы у разных налоговых агентов, каждый налоговый агент рассчитывает НДФЛ самостоятельно и не учитывает доходы, выплаченные другим налоговым агентом.
Пример: сотрудник одновременно работает у двух работодателей:
Каждый работодатель исчисляет налог исходя из доходов, которые выплачивает именно он.
При этом совокупный доход физического лица по данным всех налоговых агентов составляет 4,8 млн руб. Поэтому по итогам налогового периода налоговый орган может произвести расчет с учетом общей суммы доходов и определить сумму НДФЛ, подлежащую доплате.
Следовательно, не следует ожидать, что 1С одного работодателя автоматически увидит доходы сотрудника у другого работодателя и применит к ним единую шкалу.
Это принципиальное отличие между:
С 2025 года для разных налоговых баз предусмотрены разные правила.
Например, для ряда доходов применяется отдельная двухступенчатая шкала 13% и 15%. К таким доходам относятся, в частности, доходы от продажи имущества, отдельные доходы от операций с ценными бумагами, проценты по банковским вкладам и некоторые другие доходы, указанные в п. 6 ст. 210 НК РФ.
Отдельно рассчитывается налоговая база по дивидендам.
Поэтому при анализе НДФЛ нельзя исходить из упрощенного правила: «все доходы сотрудника складываются, и к общей сумме применяется одна ставка».
Правильный алгоритм — сначала определить вид дохода и соответствующую налоговую базу, а затем определить правила применения ставки.
С 2025 года для районных коэффициентов и процентных надбавок за работу в районах Крайнего Севера и приравненных к ним местностях применяется специальная прогрессивная шкала:
Поэтому в 1С необходимо корректно выделять соответствующую часть дохода, чтобы программа могла применить правильную шкалу.
В «1С:ЗУП» для этих целей были добавлены соответствующие виды доходов и механизмы их учета.
В программе следует использовать специальные виды доходов с кодами, предусмотренными для выплат с районными коэффициентами и северными надбавками, чтобы обеспечить корректное отнесение к соответствующей налоговой базе.
При проверке расчета НДФЛ рекомендуется двигаться от итоговой суммы налога к исходным данным.
1. Проверить начисления
Необходимо убедиться, что все выплаты сотруднику зарегистрированы в программе:
2. Проверить вид дохода и код дохода НДФЛ
Для каждого начисления важно проверить корректность его настройки. Ошибка в виде дохода или коде дохода может привести к неправильному формированию налоговой базы.
3. Проверить налоговую базу
Следует посмотреть не только общую сумму начислений, но и величину налоговой базы, которая используется для определения ставки. Особенно важно учитывать предоставленные налоговые вычеты, поскольку налоговая база может отличаться от суммы начисленного дохода.
4. Проверить доход нарастающим итогом
Если сотрудник приближается к одному из пороговых значений — 2,4 млн, 5 млн, 20 млн или 50 млн руб., необходимо проверить налоговую базу нарастающим итогом с начала года. Именно переход через порог приводит к изменению ставки для соответствующей части базы.
5. Проверить применяемую шкалу
Следует убедиться, что конкретный вид дохода относится именно к той налоговой базе, для которой применяется пятиступенчатая шкала. Нельзя автоматически применять шкалу 13–22% ко всем доходам физического лица.
6. Проверить несколько источников дохода
Если сотрудник получает несколько видов доходов внутри одной организации, необходимо проверить их корректное отражение в соответствующих налоговых базах. Если же сотрудник работает у нескольких работодателей, необходимо помнить: каждый налоговый агент рассчитывает НДФЛ без учета доходов, выплаченных другими налоговыми агентами. Итоговый расчет с учетом всех источников дохода может выполнить налоговый орган по окончании года.
7. Проверить правильность применения налоговых вычетов
Стандартные, социальные, имущественные вычеты могут влиять на размер налоговой базы и, соответственно, на применяемую ставку, особенно если вычет переносится на следующий месяц или налоговый период.
В «1С:ЗУП» для анализа НДФЛ можно использовать аналитические отчеты раздела «Налоги и взносы».
В новых версиях программы поддерживается отображение вида налоговой базы, статуса налогоплательщика, а также исчисленного и удержанного НДФЛ по новым прогрессивным шкалам.
При возникновении расхождения рекомендуется проверить последовательно:
Такой порядок позволяет быстрее определить источник расхождения.
Предположим, налоговая база сотрудника по основной группе доходов за год составила 5,5 млн руб.
Расчет НДФЛ будет следующим:
Итого НДФЛ: 792 000 руб.
Здесь важно, что ставка 18% применяется только к части базы свыше 5 млн руб., а не ко всей сумме 5,5 млн руб.
После перехода на версию programu, поддерживающую новые правила НДФЛ, желательно провести контрольный расчет по сотрудникам с разными ситуациями:
При этом контрольный расчет лучше выполнять не только по итоговой сумме НДФЛ, но и по налоговой базе и примененной ставке.
После обновления программы рекомендуется проверить настройки следующих видов доходов:
Налоговый период по НДФЛ — календарный год. Итоговый расчет по новым ставкам производится по окончании года. Работодатели обязаны удерживать налог при каждой выплате дохода с учетом нарастающего итога.
Новая система НДФЛ требует от бухгалтера более детального контроля налоговых баз.
Главное изменение — переход от прежней двухступенчатой шкалы к пятиступенчатой шкале для основной налоговой базы:
При этом повышенная ставка применяется только к соответствующей части налоговой базы.
В «1С:ЗУП» расчет по новым правилам автоматизирован, однако корректность результата напрямую зависит от правильного отражения начислений, видов доходов и налоговых баз.
Особенно важно не путать несколько видов доходов у одного налогового агента с доходами от разных налоговых агентов. Работодатель не обязан учитывать при текущем расчете НДФЛ доходы, полученные физическим лицом у других налоговых агентов. По итогам года налоговый орган может определить налоговую обязанность с учетом совокупных данных.
Поэтому при проверке расчета НДФЛ в 1С правильнее анализировать не только сумму начислений, но всю цепочку:
Именно такой подход позволяет выявлять ошибки в учете и понимать, почему программа 1С применила ту или иную ставку.
С 2025 года действует пятиступенчатая шкала НДФЛ: 13% — до 2,4 млн руб., 15% — от 2,4 до 5 млн руб., 18% — от 5 до 20 млн руб., 20% — от 20 до 50 млн руб., 22% — свыше 50 млн руб. При этом повышенная ставка применяется только к части дохода, превышающей порог.
Рекомендуется последовательно проверить: все начисления сотрудника, правильность вида дохода и кода дохода НДФЛ, налоговую базу с учетом вычетов, доход нарастающим итогом с начала года. При расхождениях следует проверить цепочку: исчисленный НДФЛ → налоговая база → доходы → настройки вида дохода.
Проверьте настройки вида дохода и кода дохода для каждого начисления, убедитесь в актуальности версии программы и наличии обновлений, поддерживающих новую шкалу НДФЛ. Проверьте правильность налоговой базы и наличие вычетов.
Для районных коэффициентов и северных надбавок применяется специальная двухступенчатая шкала: до 5 млн руб. — 13%, свыше 5 млн руб. — 15%. В программе 1С используются специальные виды доходов, которые корректно определяют эту налоговую базу.
Нет, каждый налоговый агент рассчитывает НДФЛ самостоятельно и не учитывает доходы, выплаченные другими работодателями. Итоговый расчет с учетом всех источников дохода выполняет налоговый орган по окончании года.
Доходы от продажи имущества, проценты по вкладам, доходы от ценных бумаг, дивиденды облагаются по отдельным налоговым базам с применением двухступенчатой шкалы 13–15%. Их нельзя суммировать с основной налоговой базой (зарплата, премии, отпускные).
Расчет по новой пятиступенчатой шкале поддерживается в «1С:Зарплате и управлении персоналом 8» редакции 3 начиная с версий 3.1.30.108 и 3.1.31.58. Рекомендуется регулярно обновлять программу для корректного расчета.
Проверьте настройки видов доходов и кодов доходов, убедитесь в правильности указания налоговой базы. Выполните контрольный расчет по сотрудникам с разными уровнями дохода. При сохранении проблемы рекомендуется обратиться к специалистам по 1С для диагностики.
Получайте подборку полезных материалов по тематике 1C и бизнес-кейсов. Будьте в курсе всех новых событий!
Оставьте заявку, и наши специалисты свяжутся с Вами и подробно ответят на вопросы.

Наши специалисты позвонят в течение 15 минут.
Мы работаем с 9:00 до 18:00 (МСК+2)
с понедельника по пятницу.
Проверьте пожалуйста почту — мы отправили письмо с подтверждением.
(Если письма нет, проверьте папку «Спам»).
У вас возникли вопросы? Отправьте заявку, и мы подробно ответим на все ваши вопросы
Отправьте заявку, и мы подробно ответим на все ваши вопросы
Отправьте заявку — мы всё подробно расскажем

Обсудим ваш вопрос и предложим решение

Наши специалисты перезвонят вам!