
8 (800) 551-72-50
По общим вопросам
8 (800) 551-73-50
По вопросам связанным с 1С
Ошибки в ЕФС-1 — одна из тех ситуаций, когда недостаточно просто пересчитать показатель и отправить отчет еще раз. Для разных сведений Социальный фонд России (СФР) установил свои правила корректировки: в одних случаях необходимо отменить ранее поданную запись и представить правильную, в других — подать форму с признаком «Корректирующая», а для страховых взносов на травматизм действуют отдельные правила уточнения.
В 2026 году особенно важно учитывать обновленную форму ЕФС-1. Приказом СФР от 17.11.2025 № 1462 утверждены новая форма и порядок ее заполнения; документ действует с 30 декабря 2025 года. Форматы электронной отчетности также были обновлены приказом СФР № 1463.
ЕФС-1 представляется в СФР в соответствии с Федеральным законом от 01.04.1996 № 27-ФЗ «Об индивидуальном (персонифицированном) учете в системах обязательного пенсионного страхования и обязательного социального страхования».
Разберем, как исправлять наиболее распространенные ошибки и почему СФР может отказать в приеме корректировки.
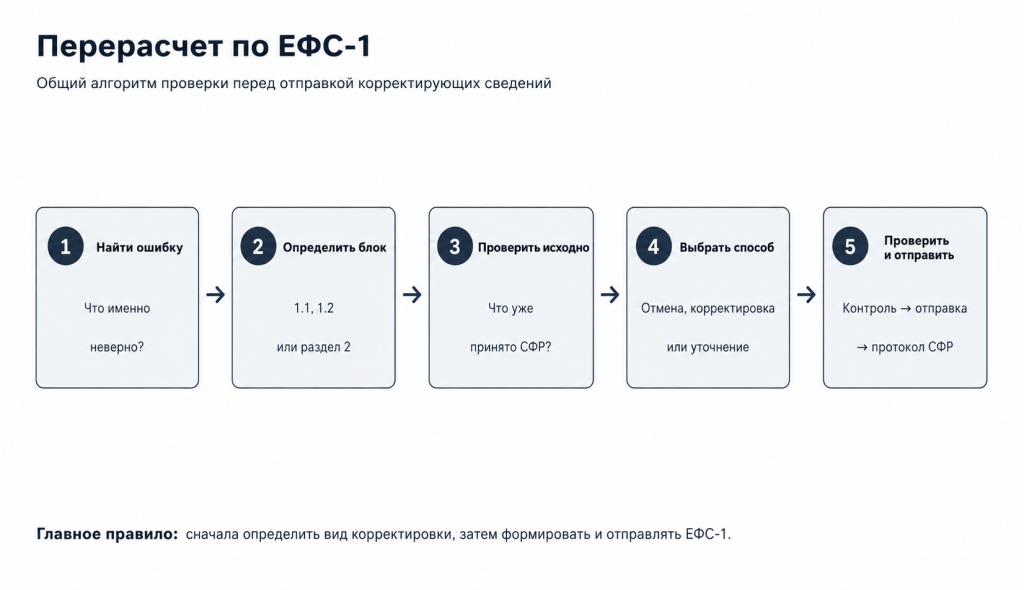
Рисунок 1. «Перерасчет по ЕФС-1»
ЕФС-1 объединяет несколько самостоятельных блоков отчетности. В частности, в разделе 1 представлены сведения о трудовой деятельности и страховом стаже, а раздел 2 предназначен для сведений о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний. При этом отдельные разделы и подразделы можно представлять независимо друг от друга — с учетом установленных для них сроков.
Оставьте ваши данные и получите полезный материал на почту.
Поэтому первое правило исправления — сначала определить, где именно находится ошибка:
Для каждого подраздела действуют свои правила корректировки.
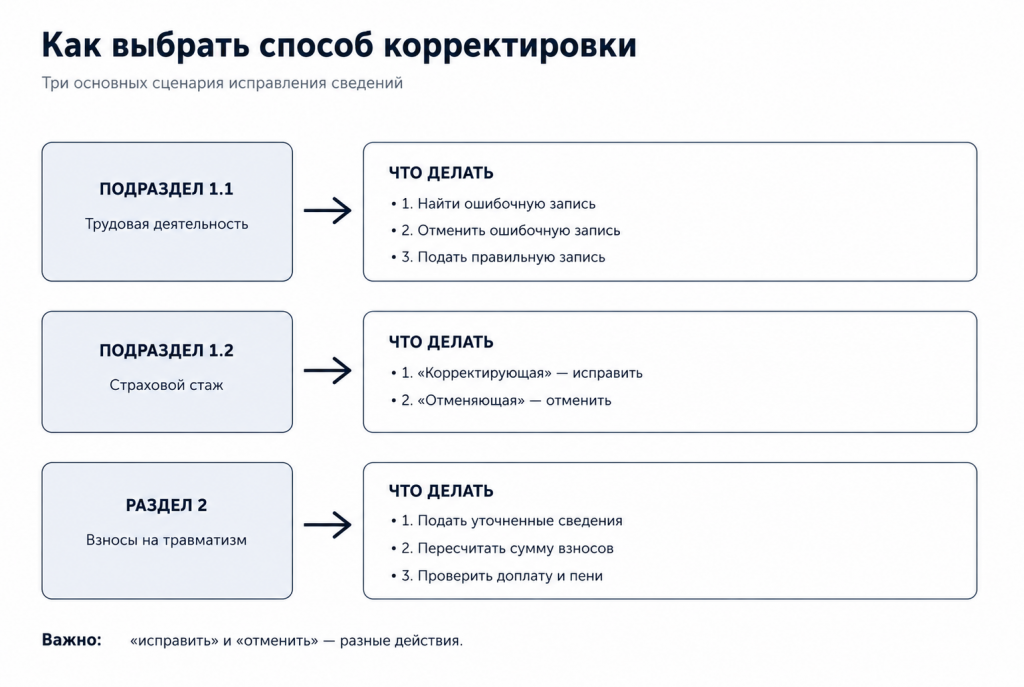
Рисунок 2. Какие сведения можно исправить через отчет ЕФС-1.
Одна из самых распространенных ошибок — попытка просто отправить новую строку с правильной датой или кадровым мероприятием поверх уже принятой записи.
Для корректировки ранее представленных сведений о трудовой деятельности используется другой принцип: сначала отменяется ошибочная запись, затем представляется правильная. Такой порядок установлен в форматах и регламентах СФР.
Пример: Работодатель указал в ЕФС-1 дату увольнения сотрудника 15 августа вместо 16 августа.
Недостаточно отправить еще одну строку с датой 16 августа. В корректирующем представлении необходимо:
Особое внимание нужно уделить идентификатору кадрового мероприятия — UUID. СФР обращает внимание на необходимость привязки отменяемой записи к первоначальному мероприятию.
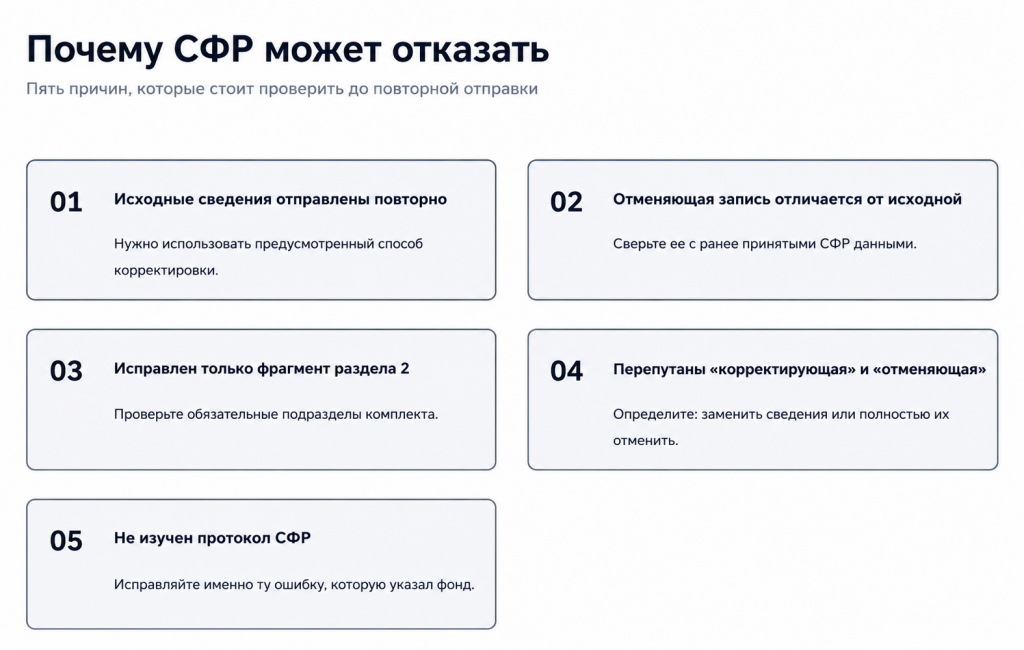
Рисунок 3. Причины отказа
Почему возникает отказ
На практике проблемы появляются, когда бухгалтер:
Последняя ошибка особенно критична: в одной форме нельзя представить за одного застрахованного по одному отчетному периоду сведения разных типов, например одновременно «Исходная» и «Корректирующая».
При исправлении подраздела 1.1 сначала найдите в принятой отчетности точную первоначальную запись. Корректируйте ее, а не создавайте новую кадровую историю «с нуля».
Подраздел 1.2 имеет собственный механизм исправления. В поле «Тип сведений» предусмотрены, в частности, варианты «Исходная», «Назначение пенсии», «Назначение выплат по ОСС», «Корректирующая» и «Отменяющая».
Если сведения о стаже уже были учтены на индивидуальном лицевом счете и в них обнаружилась ошибка, применяется тип «Корректирующая».
Например, работодатель неверно указал период отпуска без сохранения заработной платы либо неправильно отразил код особых условий труда. В этом случае задача не сводится к повторной отправке исходной формы. Нужно сформировать корректирующие сведения за соответствующий период.
Если же сведения необходимо не исправить, а полностью отменить, используется тип «Отменяющая». При такой подаче ранее учтенные данные за корректируемый период отменяются. Для отменяющей формы заполняются титульный лист, подраздел 1 раздела 1 со сведениями о застрахованном лице и поле «Корректируемый (отменяемый) период».
Важный нюанс 2026 года: В обновленной форме появился тип сведений «Назначение выплат по ОСС». Он применяется, в частности, для учета периода работы за календарный год, срок представления отчетности за который еще не наступил, в связи с назначением соответствующих выплат. После наступления обычного срока отчетности по этому лицу должна быть представлена форма с типом «Исходная».
Поэтому при исправлении стажа важно сначала выяснить, какой тип формы был представлен первоначально. Нельзя механически заменять его на «Корректирующая».
Для страховых взносов на травматизм действует отдельный порядок.
Если страхователь обнаружил, что сведения о начисленных взносах не отражены либо отражены не полностью, а также если допущена ошибка, которая привела к занижению суммы взносов, необходимо внести изменения и представить в территориальный орган СФР уточненные сведения. Право подать уточнение есть и при недостоверных данных или ошибках, которые не привели к занижению суммы взносов.
Здесь принцип отличается от исправления подраздела 1.1.
Раздел 2 заполняется на основании первичных документов, бухгалтерских данных, кадровых документов, договоров и других документов, на основании которых формируются показатели отчетности.
Что важно при корректировке: При представлении раздела 2 обязательны:
Подраздел 2.1.1 и подраздел 2.2 представляются только при наличии предусмотренных для них показателей. Например, подраздел 2.1.1 используется страхователями, у которых есть основания для применения разных страховых тарифов.
Следовательно, распространенная ошибка — отправить «кусок» раздела 2 только с исправленной цифрой, забыв обязательные элементы корректирующего комплекта.
Особого внимания требует перерасчет взносов на травматизм после изменения страхового тарифа.
СФР разъясняет: если страховой тариф изменился, сумма перерасчета с начала расчетного периода отражается в строке 9 подраздела 2.1 в месяце, соответствующем месяцу получения уведомления об установленном с начала текущего года размере тарифа.
Это важно отличать от обычной бухгалтерской ошибки.
То есть если проблема возникла не потому, что бухгалтер случайно неверно посчитал взносы за конкретный месяц, а потому, что впоследствии был установлен иной тариф с начала года, перерасчет отражается по специальному правилу.
Самая чувствительная ситуация — уточнение приводит к увеличению суммы страховых взносов.
Если срок уплаты взносов и срок представления первичных сведений уже истек, при определенных условиях страхователь может избежать ответственности. Для этого, в частности, до подачи уточненных сведений необходимо уплатить недостающую сумму взносов и соответствующие пени. Условия освобождения установлены пунктом 1.4 статьи 24 Федерального закона № 125-ФЗ.
Перед отправкой корректировки стоит сделать простой расчет: новая сумма взносов – ранее отраженная сумма = недостающая сумма.
Если результат положительный, необходимо проверить состояние расчетов с СФР и не откладывать уплату недоимки и пеней, если они требуются.
Отказ не всегда означает, что сама идея корректировки неправильная. Часто проблема именно в технологии ее представления.
СФР сейчас различает несколько результатов проверки электронной ЕФС-1:
Поэтому первое, что нужно сделать после получения отказа, — не отправлять отчет повторно вслепую, а открыть протокол и определить код ошибки, конкретный подраздел, сотрудника и реквизит, вызвавший несоответствие.
Ошибка № 1. Повторно отправляют исходные сведения вместо корректирующих
Работодатель видит ошибку и отправляет тот же отчет с правильной цифрой.
Как правильно: определить тип корректировки. Для трудовой деятельности действует схема отмены ошибочной записи с последующим представлением правильной; для страхового стажа используется соответствующий тип «Корректирующая» либо «Отменяющая»; для раздела 2 представляются уточненные сведения.
Ошибка № 2. Отменяющая запись не совпадает с первоначальной
При отмене нельзя произвольно переписывать первоначальные сведения.
Как правильно: ориентироваться на ранее принятую запись и корректно связать отмену с первоначальным кадровым мероприятием, в том числе через UUID, когда это предусмотрено форматом.
Ошибка № 3. Исправляют только одну строку раздела 2
Бухгалтер меняет сумму взносов, но не формирует полноценный комплект.
Как правильно: учитывать обязательные подразделы 2.1 и 2.3.
Ошибка № 4. Путают корректировку и отмену
Исправление ошибки и полное исключение ранее представленных данных — разные операции.
Как правильно: если нужно заменить неверные сведения правильными, используется механизм корректировки; если ранее учтенные данные должны быть полностью исключены — применяется отменяющий тип там, где он предусмотрен.
Ошибка № 5. Не проверяют предыдущую принятую отчетность
Корректировку часто формируют по данным бухгалтерской программы, а не по фактически принятому СФР отчету. Из-за этого в отменяющей части появляются отличия от первоначальной записи, которые приводят к отказу.
Как правильно: перед формированием корректировки поднять исходный протокол и проверить, какие именно сведения СФР принял.
Ошибка № 6. Не учитывают обновление формы с 2026 года
С 30 декабря 2025 года действует форма ЕФС-1, утвержденная приказом СФР № 1462. Поэтому при подготовке отчетности в 2026 году необходимо использовать актуальные форму и электронные форматы.
Чтобы не получать несколько отказов подряд, удобно действовать по единой схеме.
Шаг 1. Определите, где ошибка. Подраздел 1.1, 1.2, 1.3 или раздел 2 требуют разных способов исправления.
Шаг 2. Найдите первоначально принятые сведения. Не ориентируйтесь только на данные учетной системы. Проверьте отправленный пакет и протокол СФР.
Шаг 3. Определите характер ошибки. Нужно понять, требуется:
Шаг 4. Проверьте период. Особенно внимательно следует относиться к корректировкам стажа: необходимо указывать именно тот отчетный период, данные которого исправляются.
Шаг 5. Сформируйте правильный тип сведений. Не следует выбирать «Корректирующая» только потому, что в отчете есть ошибка. Сначала нужно установить правила для конкретного подраздела.
Шаг 6. Проверьте контрольные соотношения. Перед отправкой используйте программные средства проверки СФР. Фонд прямо рекомендует проверять ЕФС-1 до направления отчетности.
Шаг 7. После отправки дождитесь протокола. Не считайте корректировку принятой только потому, что файл успешно ушел из бухгалтерской программы.
Главный принцип — не исправлять ЕФС-1 механически.
Для каждой ошибки нужно ответить на три вопроса:
Особенно полезно разделять кадровые и страховые ошибки. Ошибка в дате увольнения — это не то же самое, что ошибка в стаже. А перерасчет страховых взносов на травматизм вообще регулируется отдельными нормами.
При этом СФР публикует актуальные разъяснения и ответы на вопросы страхователей по отдельным подразделам ЕФС-1, включая подразделы 1.1, 1.2 и раздел 2.
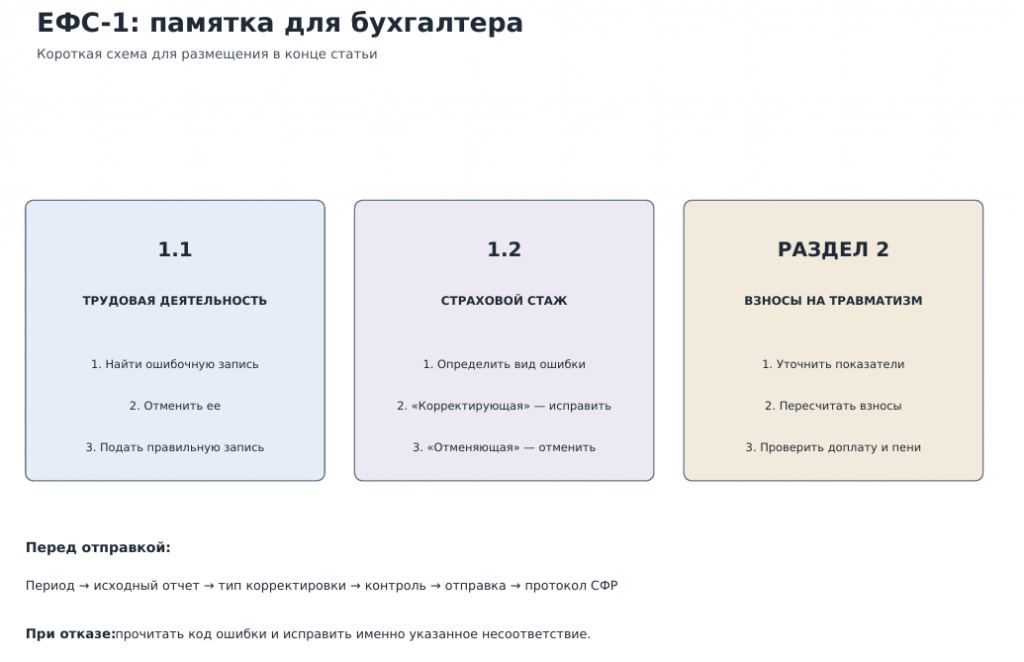
Рисунок 4. Итог
Корректировка ЕФС-1 — это не просто повторная отправка отчета с исправленной цифрой. У каждого вида сведений есть собственная логика:
И главное: при получении отказа СФР нужно исправлять не «отчет вообще», а конкретную ошибку, указанную в протоколе. Это существенно сокращает количество повторных отказов и помогает избежать ситуации, когда каждая новая корректировка создает новые расхождения.
Получайте подборку полезных материалов по тематике 1C и бизнес-кейсов. Будьте в курсе всех новых событий!
Оставьте заявку, и наши специалисты свяжутся с Вами и подробно ответят на вопросы.

Наши специалисты позвонят в течение 15 минут.
Мы работаем с 9:00 до 18:00 (МСК+2)
с понедельника по пятницу.
Проверьте пожалуйста почту — мы отправили письмо с подтверждением.
(Если письма нет, проверьте папку «Спам»).
У вас возникли вопросы? Отправьте заявку, и мы подробно ответим на все ваши вопросы
Отправьте заявку, и мы подробно ответим на все ваши вопросы
Отправьте заявку — мы всё подробно расскажем

Обсудим ваш вопрос и предложим решение

Наши специалисты перезвонят вам!