
8 (800) 551-72-50
По общим вопросам
8 (800) 551-73-50
По вопросам связанным с 1С
На сельскохозяйственных предприятиях нередко возникает потребность в объединении нескольких земельных участков в один с присвоением нового кадастрового номера и пересмотром кадастровой стоимости. В данной статье рассмотрим пошаговую процедуру отражения такого изменения в программе «1С:Бухгалтерия сельскохозяйственного предприятия».
Объединение земельных участков регулируется Земельным кодексом РФ и осуществляется на основании решения собственника или уполномоченного органа. Кадастровая стоимость объединенного участка определяется в соответствии с Федеральным законом от 03.07.2016 № 237-ФЗ «О государственной кадастровой оценке» и указывается в выписке из Единого государственного реестра недвижимости (ЕГРН).
Основания для объединения земельных участков могут включать:
Кадастровая стоимость вновь образованного земельного участка устанавливается в соответствии с утвержденными результатами государственной кадастровой оценки земель сельскохозяйственного назначения.
Перед началом отражения операции в учетной системе необходимо:
Возьмем на себя все вопросы по 1С БСХП: от обновлений до сложных доработок
Свяжитесь с нами по телефону, напишите в чат или закажите обратный звонок!
Для списания участков используется документ «Списание ОС» в меню «ОС и НМА».
Заполнение документа:
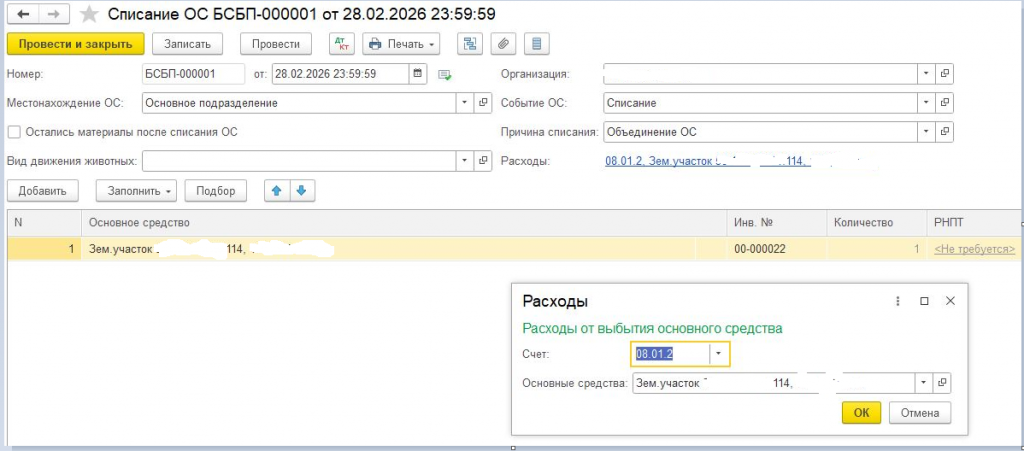
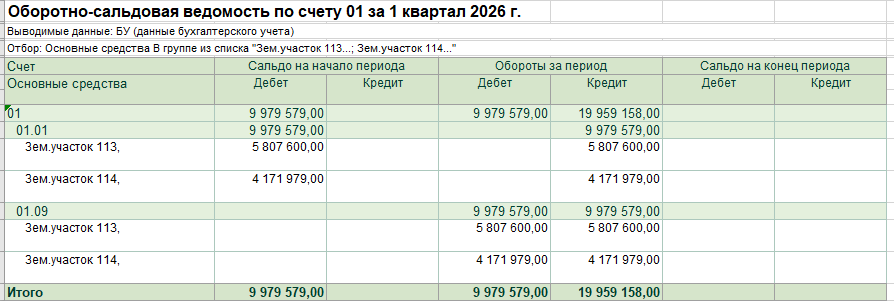
Важно: счет 08.01.2 используется как промежуточный для сбора затрат на формирование нового объекта (включая переданную стоимость списываемых участков). Все расходы, связанные с оформлением объединения (госпошлины, услуги оценщиков, геодезические работы), также следует отнести на этот счет.
Ввод нового участка в эксплуатацию выполняется документом «Принятие к учету ОС».
Заполнение документа:
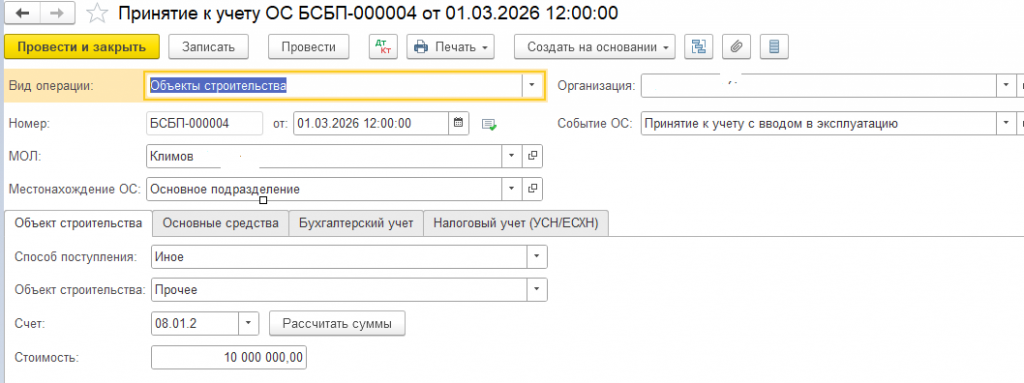
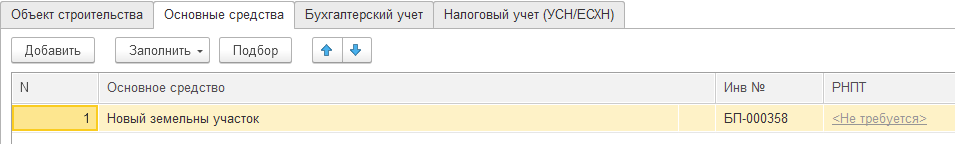
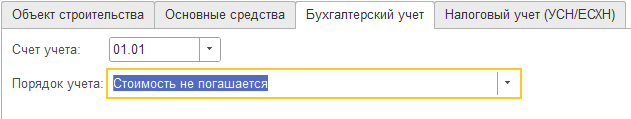
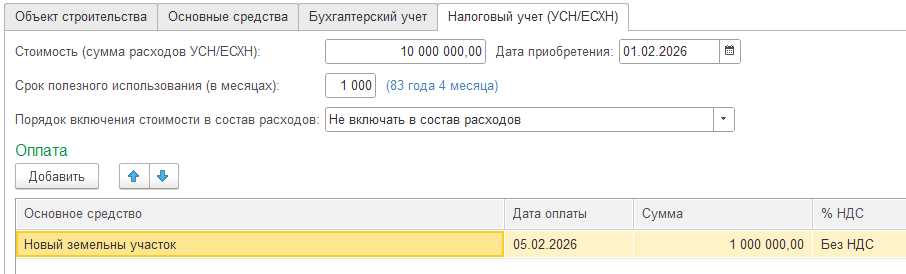
Если были произведены дополнительные расходы на государственную пошлину, услуги кадастрового инженера или геодезические работы, то их следует отразить документом «Поступление товаров и услуг» с отнесением на счет 08.01.2. Эти затраты затем войдут в стоимость нового земельного участка.
Если расходов не было, этот шаг пропускается.
После выполнения всех операций необходимо проверить корректность отражения данных в оборотно-сальдовой ведомости по счету 01 «Основные средства» в разрезе субсчетов.
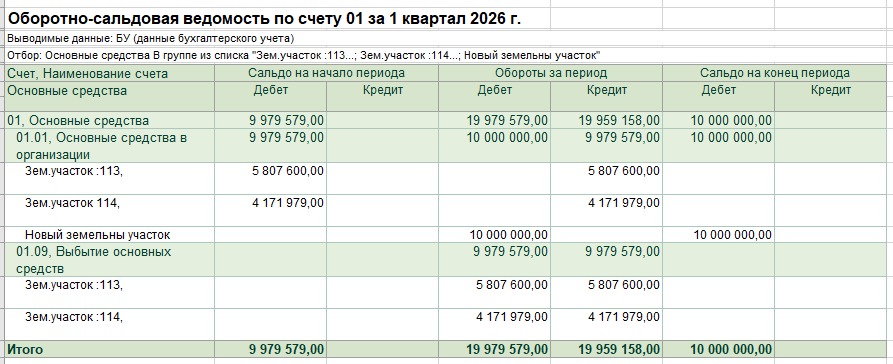
Убедитесь, что:
Обратите внимание: кадастровая стоимость нового участка может быть меньше или больше суммарной первоначальной стоимости объединяемых участков. В этом случае на счете 08.01.2 возникает остаток (разница).

На какой счет этот остаток будет списан, определяется учетной политикой организации. Возможные варианты:
Настроим 1С БСХП под ваш уникальный учет: семена, удобрения, животные, земля
Свяжитесь с нами по телефону, напишите в чат или закажите обратный звонок!
При объединении земельных участков у организации могут возникнуть налоговые последствия:
Для правильного отражения операций в налоговом учете рекомендуется дополнительно проконсультироваться со специалистами по налогообложению.
Объединение земельных участков возможно только при соблюдении следующих условий:
Государственная регистрация права собственности на новый земельный участок и присвоение кадастрового номера осуществляются в соответствии с Федеральным законом от 13.07.2015 № 218-ФЗ «О государственной регистрации недвижимости».
Для корректного отражения операции объединения земельных участков рекомендуется:
Если у вас остались вопросы по отражению объединения земельных участков в 1С БСХП, вы можете обратиться за консультацией к специалистам. Мы поможем провести операцию корректно и избежать ошибок в учете.
Для объединения земельных участков необходимы: правоустанавливающие документы на объединяемые участки, выписка из ЕГРН на новый участок с указанием кадастрового номера и кадастровой стоимости, решение собственника или уполномоченного органа об объединении, а также акт приема-передачи земельного участка (при необходимости).
Остаток на счете 08.01.2 возникает, если кадастровая стоимость нового участка отличается от суммарной стоимости списанных участков. Способ списания этого остатка (на прочие доходы/расходы, в состав основного средства или иным способом) определяется учетной политикой организации.
Основные особенности: изменение кадастровой стоимости влияет на расчет земельного налога (пересчитывается с даты внесения изменений в ЕГРН); при объединении участков, находившихся в собственности более минимального срока владения, налог на прибыль может не возникать. Рекомендуется консультироваться со специалистами по налогообложению.
Дата приобретения для нового земельного участка выбирается как самая ранняя из дат приобретения объединяемых участков. Это необходимо для корректного расчета налогов и соблюдения требований налогового законодательства.
Объединение возможно только при соблюдении следующих условий: участки должны иметь одинаковое целевое назначение и разрешенное использование; объединение не должно нарушать требования земельного законодательства (минимальные и максимальные размеры участков, требования к границам); при объединении участков, находящихся в общей долевой собственности, требуется согласие всех собственников.
После объединения необходимо проверить: что списанные участки не числятся на счете 01.01; что счет 01.09 закрыт; что новый участок отражен на счете 01.01 с корректной кадастровой стоимостью; что счет 08.01.2 не имеет остатка (либо списан в соответствии с учетной политикой).
Да, но это требует внимательности и соблюдения пошаговой инструкции: списание участков через документ «Списание ОС», принятие нового участка через документ «Принятие к учету ОС», проверка результатов в оборотно-сальдовой ведомости. При возникновении вопросов или нестандартных ситуаций рекомендуется обратиться к специалистам.
Получайте подборку полезных материалов по тематике 1C и бизнес-кейсов. Будьте в курсе всех новых событий!
Оставьте заявку, и наши специалисты свяжутся с Вами и подробно ответят на вопросы.

Наши специалисты позвонят в течение 15 минут.
Мы работаем с 9:00 до 18:00 (МСК+2)
с понедельника по пятницу.
Проверьте пожалуйста почту — мы отправили письмо с подтверждением.
(Если письма нет, проверьте папку «Спам»).
У вас возникли вопросы? Отправьте заявку, и мы подробно ответим на все ваши вопросы
Отправьте заявку, и мы подробно ответим на все ваши вопросы
Отправьте заявку — мы всё подробно расскажем

Обсудим ваш вопрос и предложим решение

Наши специалисты перезвонят вам!